売上・利益が過去最高を更新、通期予想を再上方修正
業績ハイライト
売上高、営業利益、経常利益はいずれも過去最高を更新した。なかでも注目したいのは、売上高の拡大に加え、営業利益と経常利益がそれを大きく上回るペースで成長している点である。
なお、親会社株主に帰属する中間純利益は、スタジオ拡張に伴う特別損失や、前期の高橋書店グループの連結子会社化に伴う税金費用減少の反動などにより、前年同期比3.6%減の2,107百万円となった。
項目 | 2027年2月期2Q | 2026年2月期2Q | 前年同期比 | 今回の修正後の通期計画に |
|---|---|---|---|---|
売上高 | 32,058百万円 | 28,092百万円 | 14.1%増 | 48.2% |
営業利益 | 2,760百万円 | 2,080百万円 | 32.7%増 | 48.8% |
営業利益率 | 8.6% | 7.4% | 1.2ポイント上昇 | - |
経常利益 | 2,760百万円 | 2,053百万円 | 34.4%増 | 49.7% |
親会社株主に帰属する | 2,107百万円 | 2,186百万円 | 3.6%減 | 59.4% |
連結売上高の推移
第2四半期累計の売上高は32,058百万円となり、前年同期比14.1%増加した。既存事業が堅調に推移したことに加え、高橋書店グループの連結も寄与し、事業規模は着実に拡大している。
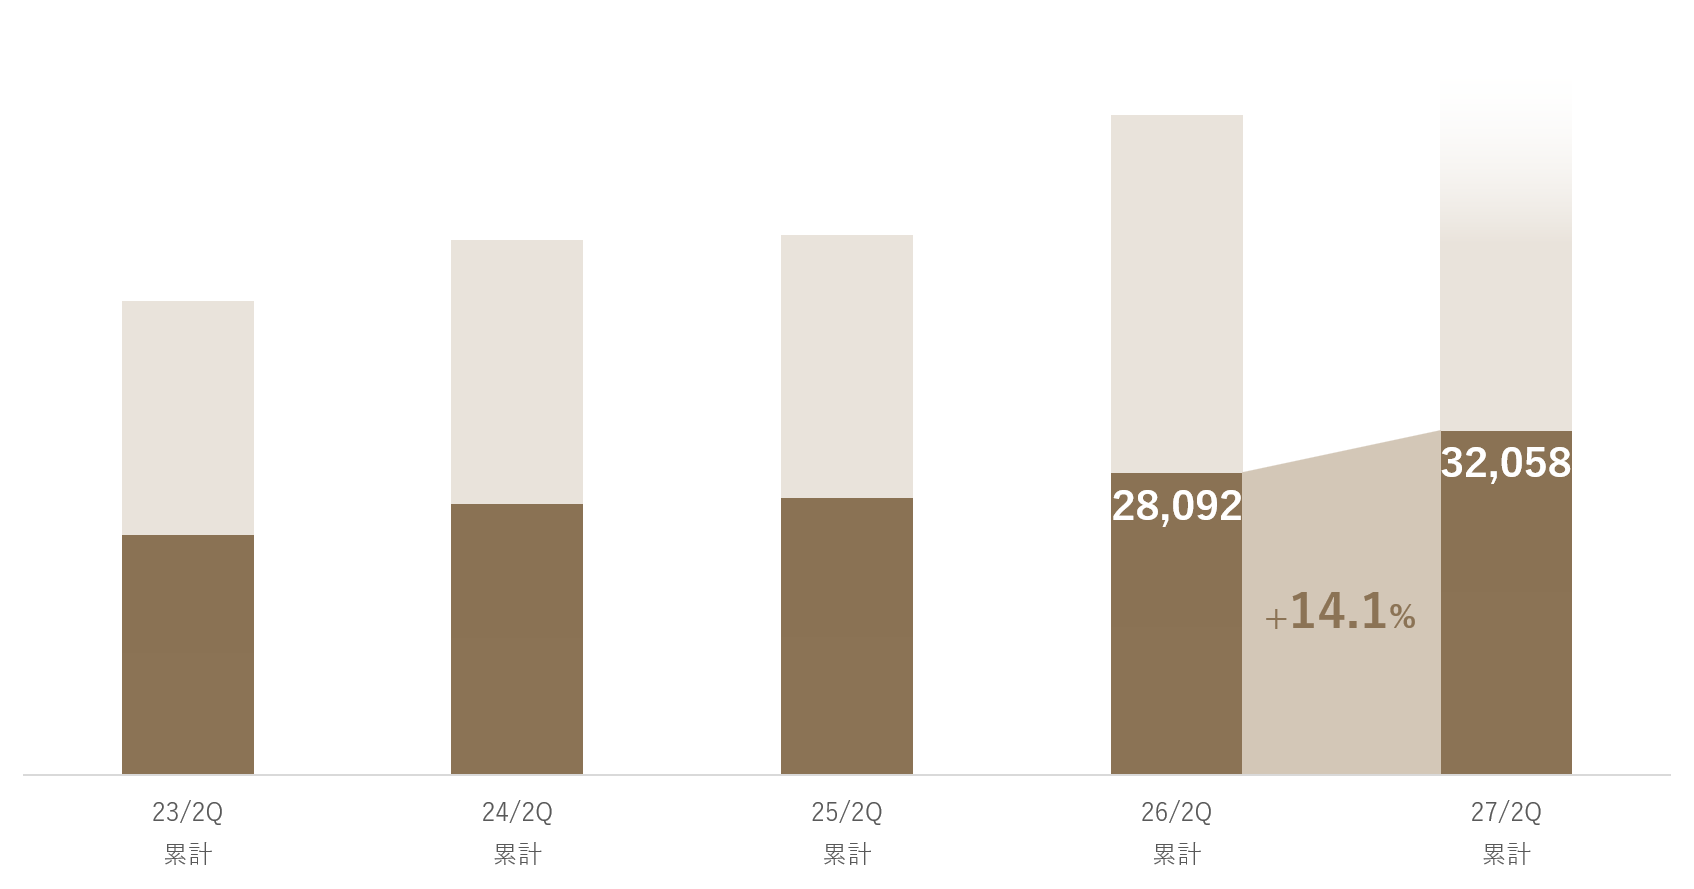
売上高が2桁成長となるなか、営業利益はさらに高い伸びを示した。
連結営業利益の推移
営業利益は2,760百万円となり、前年同期比32.7%増加した。売上高の伸びを利益の伸びが大きく上回り、営業利益率も前年同期の7.4%から8.6%へ上昇している。
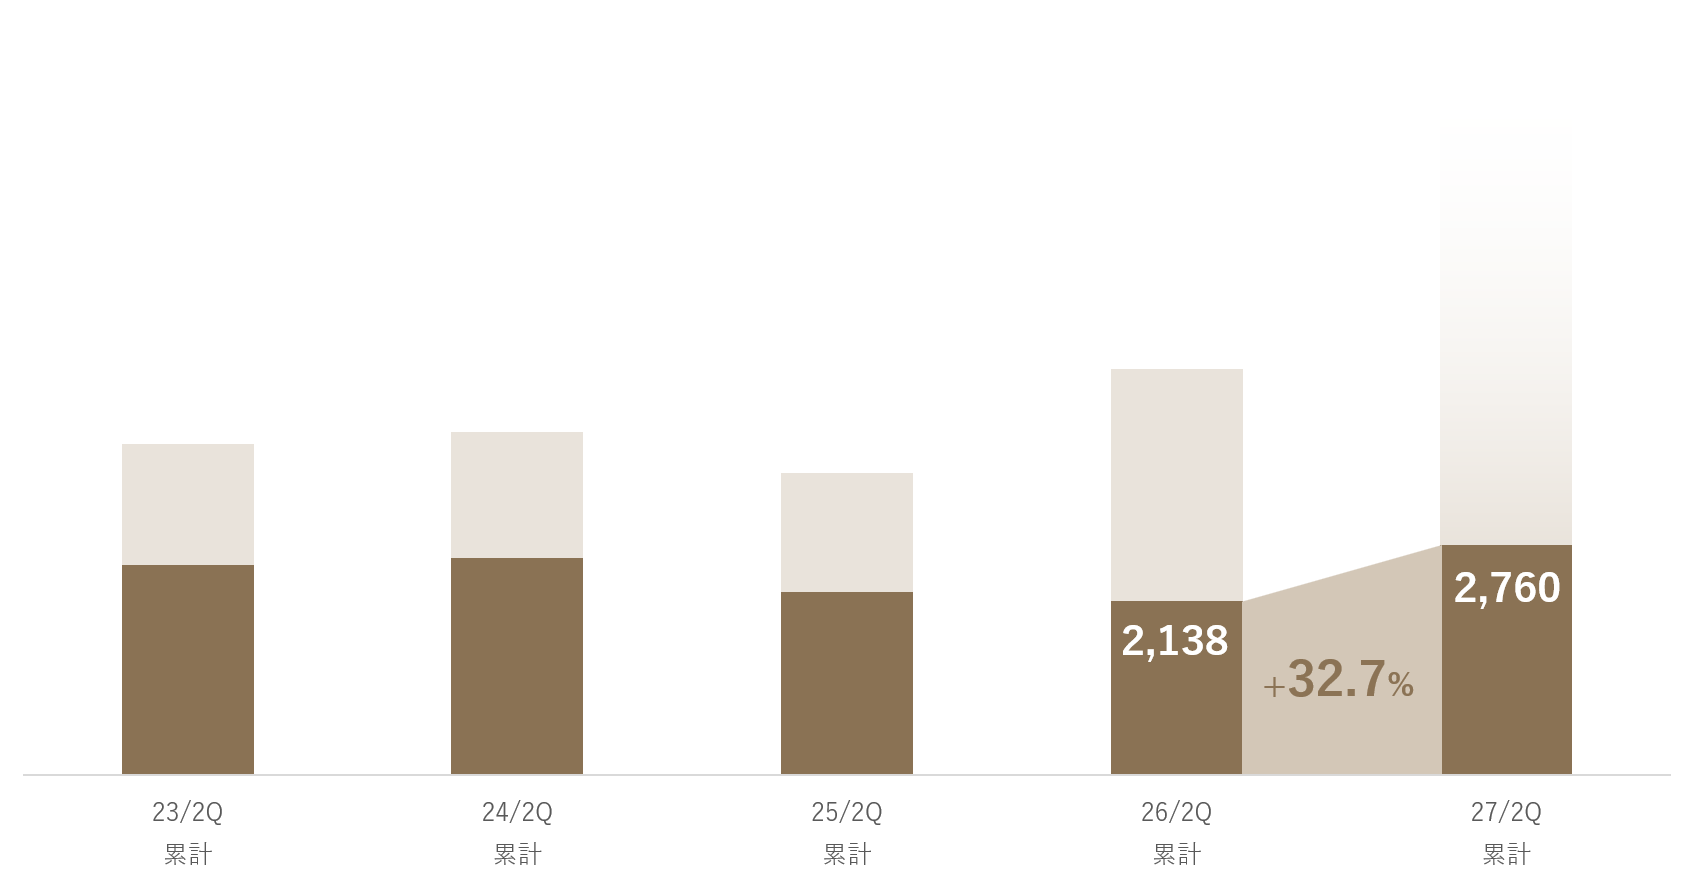
今回の決算は、単なる増収ではなく、収益性を伴った成長と評価できる。
7月9日修正予想に対する進捗率
こうした売上・利益の成長により、1Q決算時に一度引き上げた通期予想に対しても、順調な進捗となった。
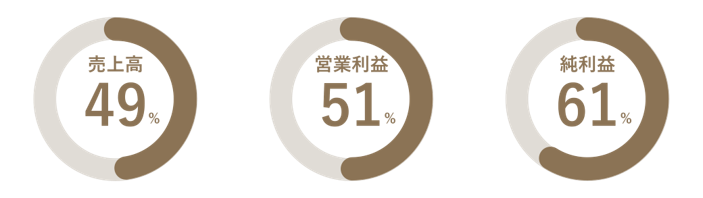
1Q決算時に上方修正した通期予想に対する進捗率は、売上高が約49%、営業利益が約51%、当期純利益が約61%となった。特に利益面の進捗が高く、上期時点で通期計画の達成に向けた収益基盤が一段と強まっている。
通期計画の再上方修正
7月9日に引き上げた中間期予想を売上高・各利益で上回ったことを受け、同社は通期業績予想と配当予想を再び上方修正した。
項目 | 今回修正予想 | 7月9日修正予想 | 増減額 | 前期実績 | 前期比 |
|---|---|---|---|---|---|
売上高 | 66,500百万円 | 66,000百万円 | 500百万円増 | 61,393百万円 | 8.3%増 |
営業利益 | 5,650百万円 | 5,450百万円 | 200百万円増 | 4,938百万円 | 14.4%増 |
経常利益 | 5,550百万円 | 5,350百万円 | 200百万円増 | 4,826百万円 | 15.0%増 |
親会社株主に帰属する | 3,550百万円 | 3,450百万円 | 100百万円増 | 4,105百万円 | 13.5%減 |
同社は、連結配当性向30%程度を基本方針としている。上期業績が想定を上回ったことを受け、通期業績予想を上方修正するとともに、年間配当予想も1株当たり51円から52円へ引き上げた。前期実績の50円からは2円の増配となる。業績の上振れを通期計画と株主還元へ速やかに反映した形だ。
では、この上振れを支えた既存事業の成長要因を見ていこう。
なぜ計画を上回ったのか――既存事業の収益力向上
今回の増収増益は、高橋書店グループの連結効果だけでなく、既存事業の着実な成長にも支えられた。高橋書店グループを除く第2四半期累計売上高は29,998百万円と前年同期比8%増、営業利益は2,912百万円と同12%増となった。
既存事業でも利益の伸びが売上高の伸びを上回っており、収益力が高まっていることが分かる。
医療事業の高収益成長
既存事業のなかで、特に高い利益成長を示したのがメディカル&ヘルスケアである。売上高は前年同期比11.1%増の3,983百万円、営業利益は同27.1%増の1,586百万円となった。営業利益率は前年同期の約34.8%から約39.8%へ上昇している。
メディカル&ヘルスケア | 2027年2月期2Q | 2026年2月期2Q | 前年同期比 |
|---|---|---|---|
売上高 | 3,983百万円 | 3,585百万円 | 11.1%増 |
営業利益 | 1,586百万円 | 1,248百万円 | 27.1%増 |
営業利益率 | 約39.8% | 約34.8% | 約5.0ポイント上昇 |
医師紹介事業では、常勤、非常勤、スポットの紹介を手掛けている。このうち、紹介単価と利益額が大きい常勤医師の紹介に強みを持つことが、高い収益性につながっている。
常勤医師の採用では、専門分野や勤務条件だけでなく、病院側の経営方針や地域医療における役割なども踏まえた調整が必要となる。
同社は全国に拠点を持ち、医師と医療機関の双方に対して、対面を重視したきめ細かな関係を構築してきた。こうした地域に根差したネットワークは短期間で構築できるものではなく、継続的な案件獲得と高い収益性を支える競争力となっている。
成長投資を吸収したゲーム事業
ゲーム&ライツマネジメントは、売上高が前年同期比14.3%増の9,724百万円、営業利益が同7.1%増の818百万円となった。C&Rクリエイティブスタジオの増床に伴う費用が発生するなかでも増益を確保している。
今回の増益は、単純な費用削減によって生み出されたものではない。将来の受注拡大に向けた制作基盤への投資を行いながら利益を伸ばしており、成長投資と足元の増益を両立した点は評価できる。
AI/DX・投資事業も収益改善
AI/DX・ITは売上高が前年同期比7.9%増となり、営業利益は前年同期の1百万円から77百万円へ改善した。インキュベーション&デベロップメントも、投資事業の収益改善などによって営業損失が縮小している。
高収益な医療事業の成長、ゲーム事業による先行費用の吸収、AI/DX・投資事業の収益改善が同時に進んだことが、売上高の伸びを上回る利益成長につながった。こうした複数の既存事業の収益改善が、今回の利益上振れを支えた主因である。
下期は高橋書店グループが収益期へ
上期の利益に関しては既存事業がけん引した一方、下期には高橋書店グループの利益貢献が本格化する見通しである。
高橋書店グループは、日記・手帳・カレンダーが売上高の約8割を占める。第2四半期は返品が集中するため赤字となりやすい一方、第3四半期と第4四半期には翌年版商品の出荷が本格化し、利益を計上する収益構造となっている。
今期は第1四半期に売上高1,676百万円、営業利益293百万円を計上し、第2四半期は売上高385百万円、営業損失444百万円となった。
第1四半期と第2四半期を合わせた中間期の売上高は2,061百万円、営業損失は151百万円となった。中間期では赤字となったものの、これは同事業の季節性に沿った推移である。
高橋書店グループは、期初計画で通期売上高7,800百万円、営業利益800百万円を見込んでいる。期初計画が据え置かれる前提で上期実績を単純に差し引くと、下期の営業利益は約950百万円となる。
前期も第2四半期の営業赤字から、第3四半期と第4四半期に大きく利益を回復しており、下期は同グループの収益貢献が注目される。
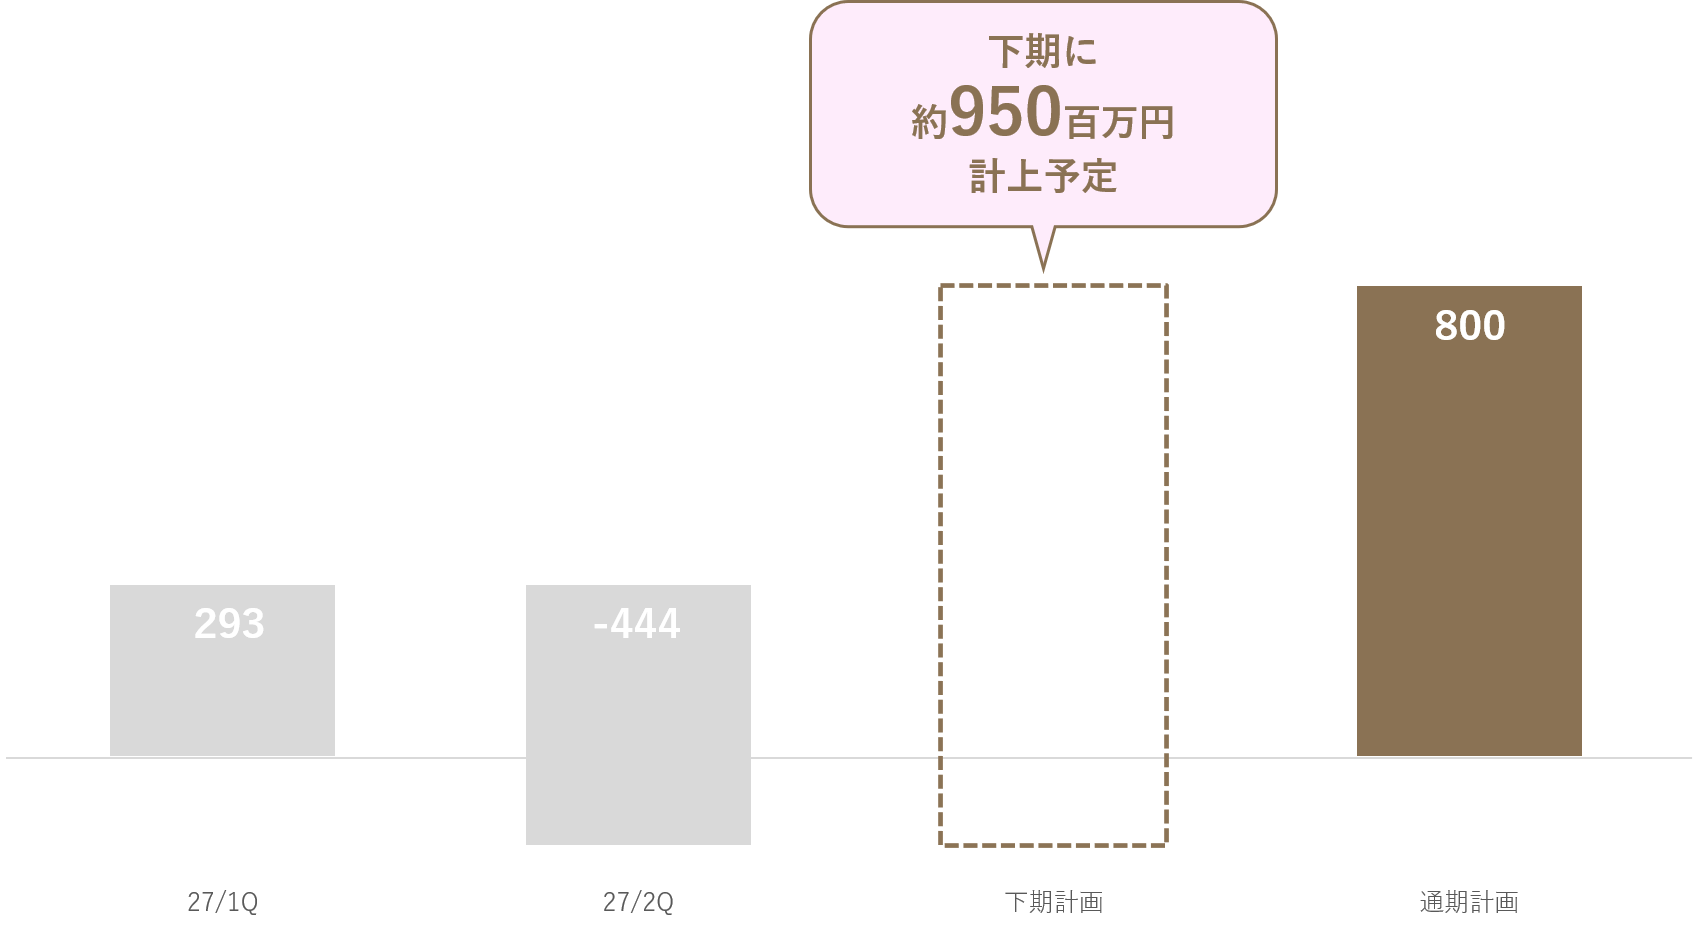
修正後の連結営業利益計画5,650百万円に対し、上期実績は2,760百万円であり、計画達成に必要な下期営業利益は2,890百万円となる。このうち、高橋書店グループの下期営業利益は約950百万円と、単純計算で約3分の1を占める。同グループは、下期の連結業績を支える重要な収益源になると考えられる。
前年同期との比較条件にも留意したい。高橋書店グループは前期第2四半期から連結業績に含まれているため、今期下期は前年同期との比較条件がそろう。M&Aによる売上高の押し上げ効果が一巡し、表面的な成長率は上期より落ち着いて見える可能性があるが、既存事業の成長力とは分けて評価する必要がある。
医療事業には上期偏重の季節性がある一方、下期には高橋書店グループの利益貢献が本格化する。上期をけん引した既存事業の成長に、高橋書店グループの収益期が加わることが、下期の業績を見るうえで最大の注目点となる。
好決算は株価にどこまで織り込まれているか
ここまで見てきた通り、今回の上振れは一部事業の一時的な増益ではなく、複数の既存事業が同時に伸びた結果である。では、この収益力は株式市場から十分に評価されているのだろうか。
「人材会社」という見方では捉えきれない
C&R社は人材関連企業として見られやすい。しかし、実際の利益は人材紹介・派遣だけで生み出されているわけではない。医師紹介では高い利益率を確保し、ゲーム分野では人材を供給するだけでなく、自社スタジオで開発案件を受託している。さらに、出版やコンテンツ制作なども収益源に加わった。
一般的な人材会社と同じ基準だけで評価すると、こうした高収益事業や制作機能の価値を十分に捉えられない可能性がある。今回の決算で確認された営業利益32.7%増という数字は、C&R社が単なる人材会社ではなく、プロフェッショナルを組織化し、事業として収益化できる企業であることを示している。
「連峰経営」の強みが、評価の難しさにもなる
一方、医療、ゲーム、映像、AI/DX、出版など、多くの事業を持つことは、投資家にとって業績を把握しにくい要因にもなる。どの事業が利益を伸ばし、どの事業が先行投資の段階にあるのかが見えにくければ、企業全体の評価は慎重になりやすい。
つまり、同社が掲げる「連峰経営」は、経営面では収益源を分散する強みである一方、株式市場では事業構造の複雑さとして受け止められる可能性がある。今回のようにカテゴリー別の利益成長が明確になれば、それぞれの事業価値が理解され、企業全体の評価が見直される余地も生まれる。
1Qの上方修正で株価は上昇、なお予想PERは9倍台
同社は1Q決算時に通期業績予想を上方修正し、株価もこれを好感して上昇した。業績改善が一定程度評価された一方、足元の予想PERは依然として9倍台にとどまっている。
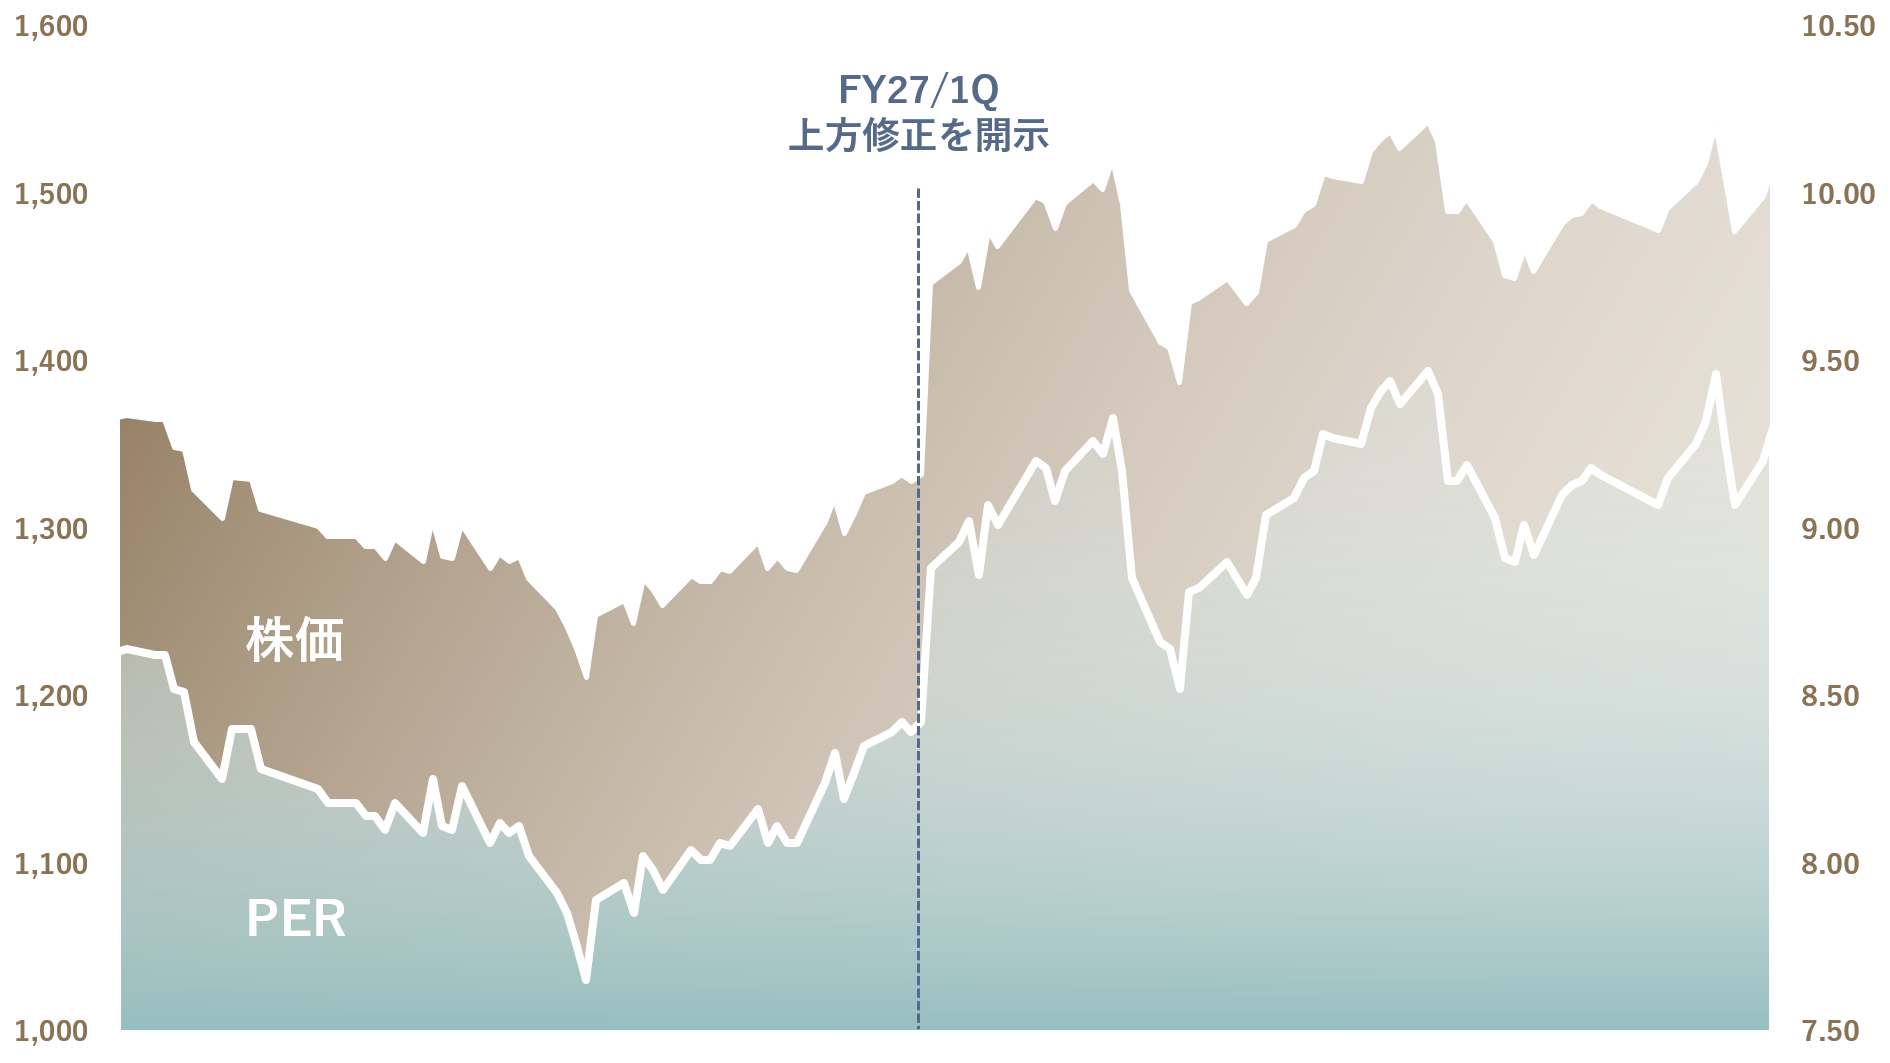
株価は上方修正の発表後に水準を切り上げたものの、利益成長を踏まえると、バリュエーションが大きく切り上がったとは言い難い。今回の2Q決算では、既存事業の営業利益が前年同期比40%増となり、通期業績予想も再び引き上げられた。M&Aによる事業規模の拡大だけでなく、既存事業の収益力向上も明確になっている。
1Q時点の上方修正は株価上昇につながったが、予想PERはなお低い水準にある。今後、既存事業の利益成長に加え、下期に高橋書店グループの利益貢献が確認されれば、今回の再上方修正をきっかけに、同社の収益力に対する評価がさらに見直される可能性もあるだろう。
まとめ
2027年2月期第2四半期累計決算は、売上高・利益が想定を上回り、売上高、営業利益、経常利益で過去最高を更新した。
その背景には、医療事業の高収益成長、ゲーム事業による先行費用の吸収、AI/DX・投資事業の収益改善がある。将来の成長に向けた投資を続けながら、既存事業の収益力が高まっている。
下期には、高橋書店グループが日記・手帳・カレンダーの出荷期を迎える。上期は既存事業が業績をけん引し、下期は高橋書店グループの利益貢献が加わる構図となる。
複数の事業と異なる季節性を組み合わせ、グループ全体で利益成長を実現できることがC&R社の強みである。一方、事業領域の広さは、株式市場から見た評価の難しさにもつながる。今後、既存事業の成長と高橋書店グループの利益貢献が継続して示されれば、単なる人材会社では捉えきれない収益力への理解が進み、株価の評価が見直される可能性もある。
はじめに
クリーク・アンド・リバー社の2027年2月期第2四半期累計決算は、既存事業の好調を背景に利益が想定以上に伸長し、通期業績予想と配当予想の再上方修正につながる好決算となった。
今回の決算で注目したいポイントは3つある。
・売上高・各利益が想定を上回り、通期予想を再上方修正
・医療事業を中心に、既存事業の収益力が向上
・高橋書店グループは、季節性による第2四半期の赤字を経て、下期は収益期へ
本記事では、今回の好業績を支えた要因を整理したうえで、下期の利益を支える要素と、決算数値から見えるC&R社の強みを考察する。