決算概要
業績ハイライト
IoT関連事業および介護DX事業の連結寄与により、売上高・営業利益ともに前年同期を大きく上回った。
項目 | 2025/10期 | 2026/10期 | 前年同期比 |
|---|---|---|---|
売上高 | 3,840百万円 | 4,693百万円 | +22.2% |
売上総利益 | 637百万円 | 1,014百万円 | +59.1% |
営業利益 | 66百万円 | 111百万円 | +68.9% |
経常利益 | 74百万円 | ▲12百万円 | ― |
親会社株主帰属純利益 | 588百万円 | ▲126百万円 | ― |
調整後EBITDA | 69百万円 | 199百万円 | +186.7% |
売上高以上に利益が伸びた結果、売上総利益率は前年同期の16.6%から21.6%へ、営業利益率も1.7%から2.4%へ改善した。
また、善光総研の子会社化に伴ってのれん償却が始まったことから、今期より「調整後EBITDA」の開示を開始。3Q累計では199百万円と前年同期比186.7%増となった。
一方、営業利益以下では、フィスコを持分法適用関連会社化した際に179百万円の持分法による投資損失を計上したことなどから、経常損益、最終損益は赤字となった。
連結売上高の推移
第3四半期単体の売上高は1,703百万円となり、前年同期の1,296百万円から31.4%増加した。
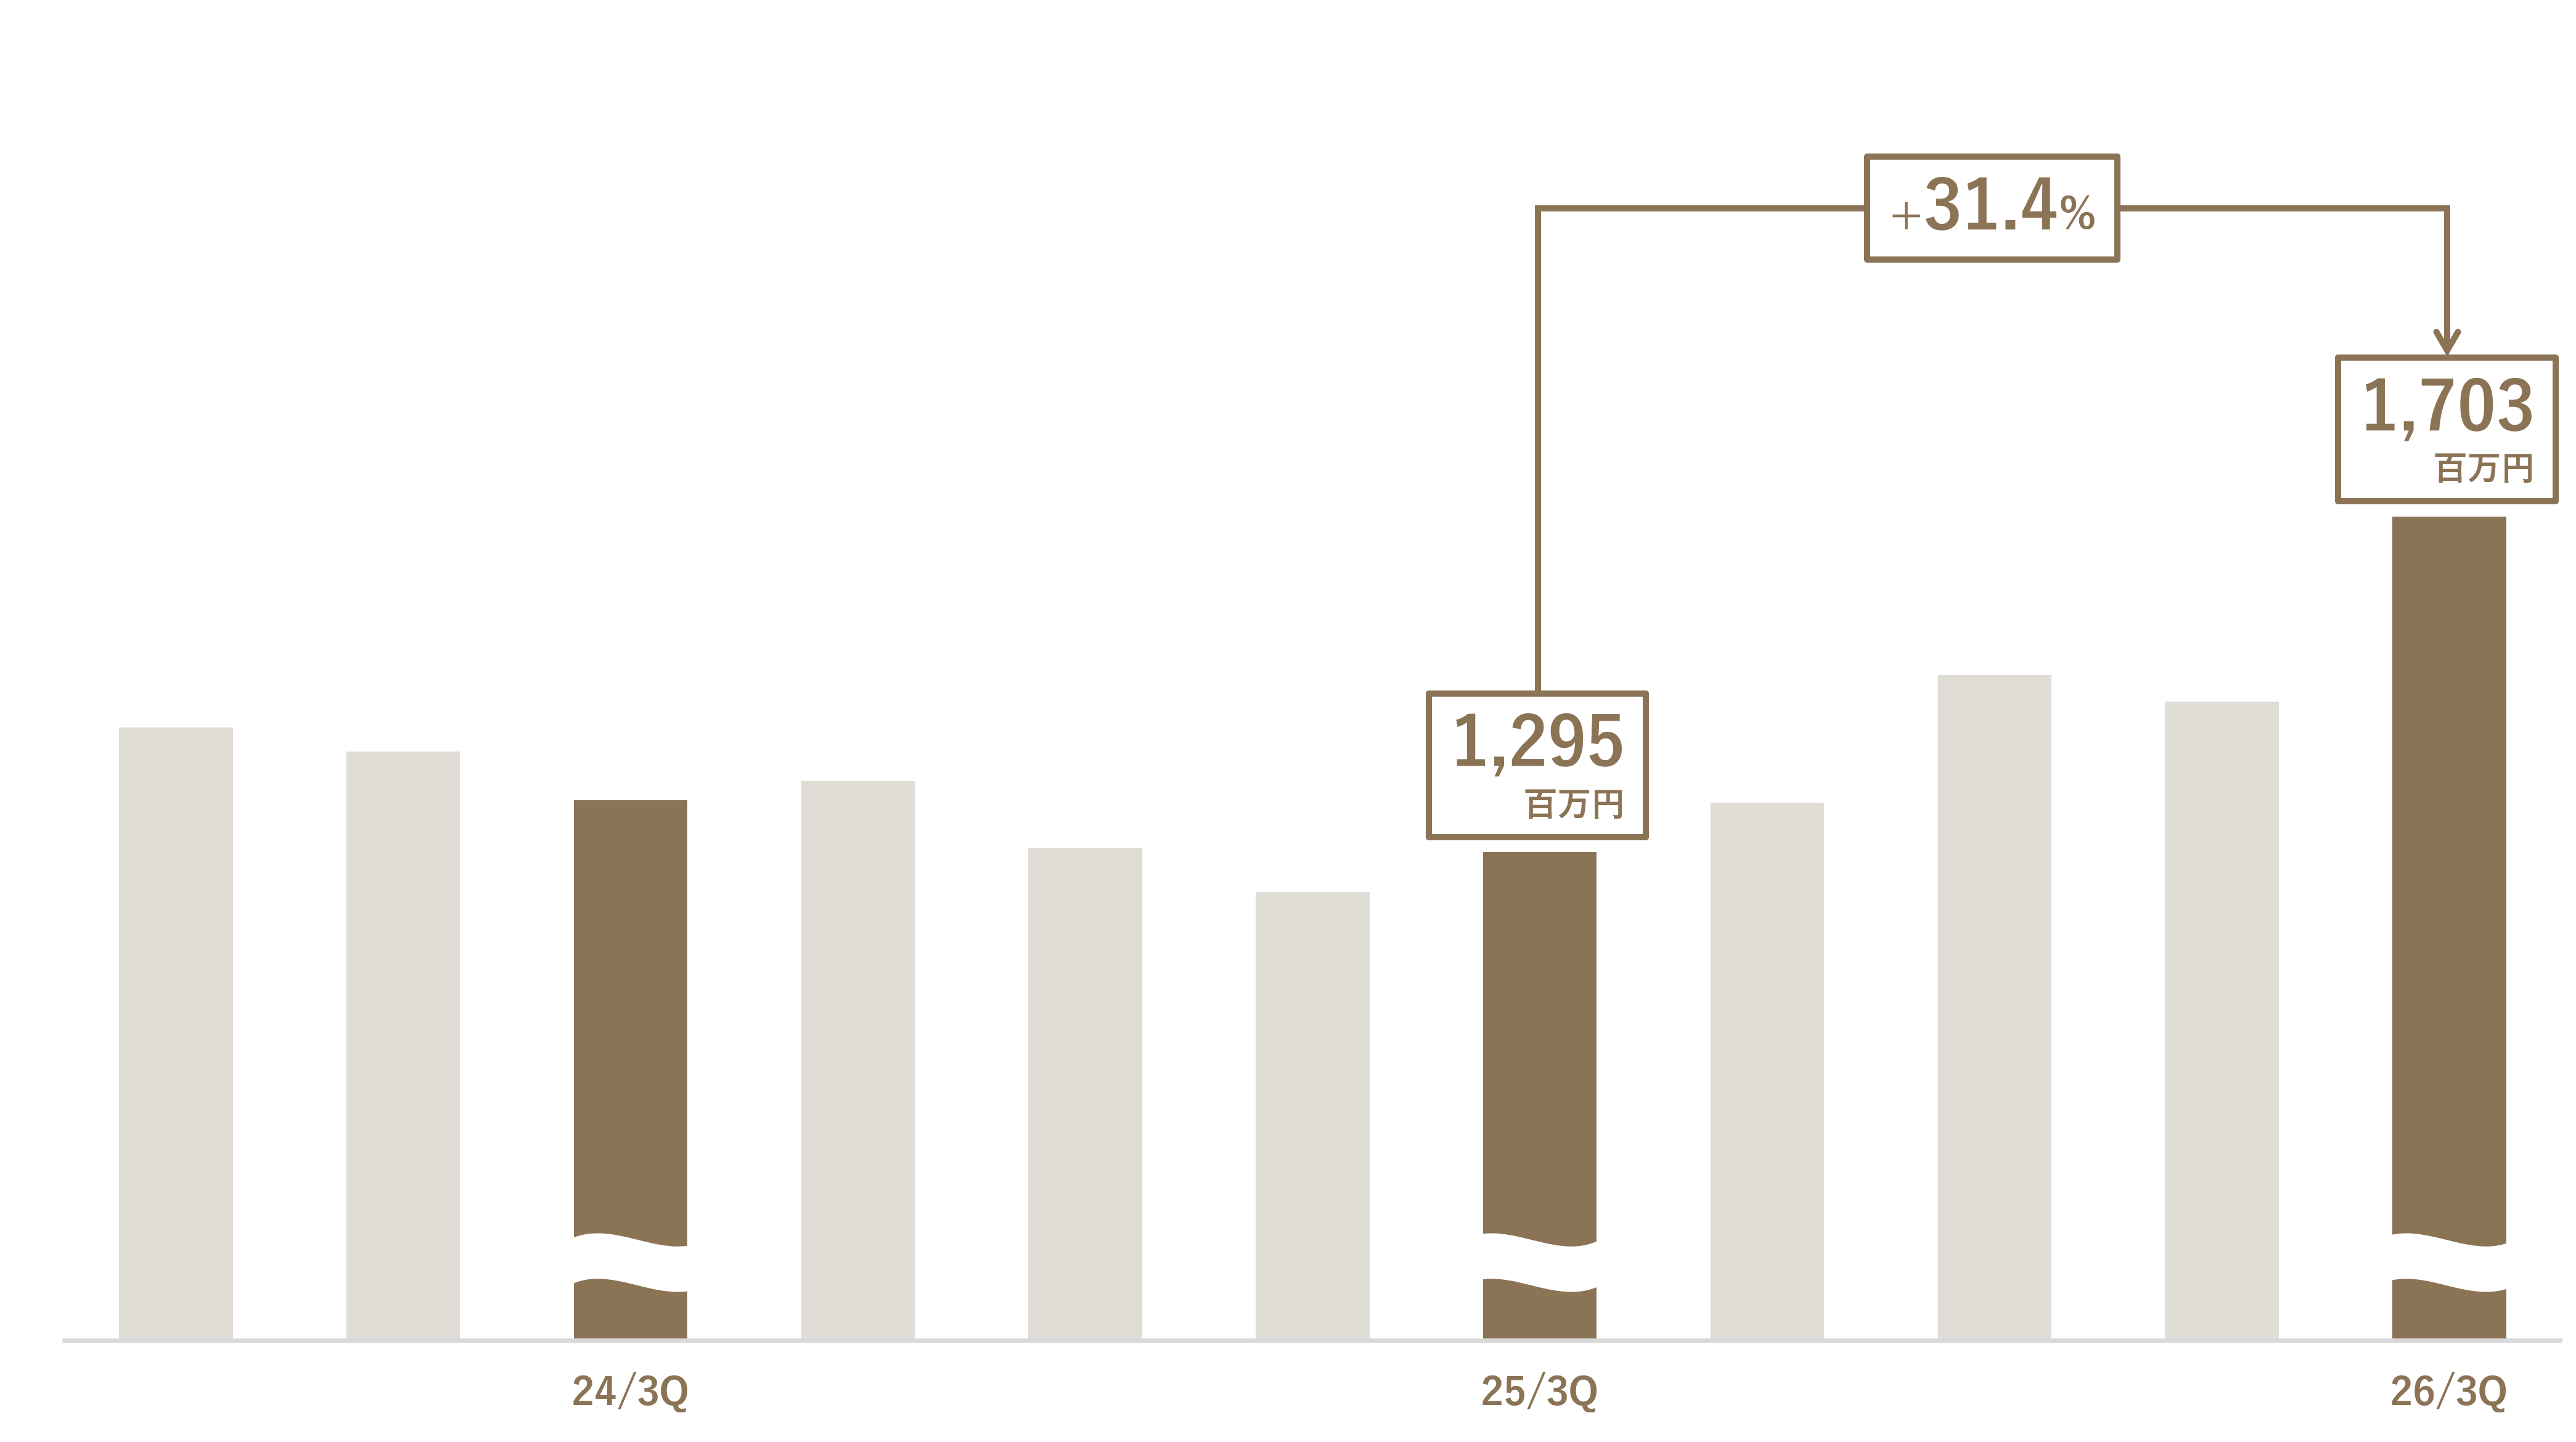
増収の主因は、第3四半期から善光総研の介護DX事業が連結に加わったことだ。介護DX事業だけで449百万円の売上高を計上している。
一方、主力のITサービス事業は1,222百万円となり、前年同期の1,282百万円から4.7%減少した。
既存の暗号資産関連プロジェクトの縮小に対し、AIやステーブルコイン関連などの新規プロジェクトがまだ補い切れておらず、連結全体では増収ながら、既存ITサービスは引き続き転換途上にあることが確認できる。
連結営業利益の推移
3Q累計の営業利益は111百万円となり、前年同期の66百万円から68.9%増加した。
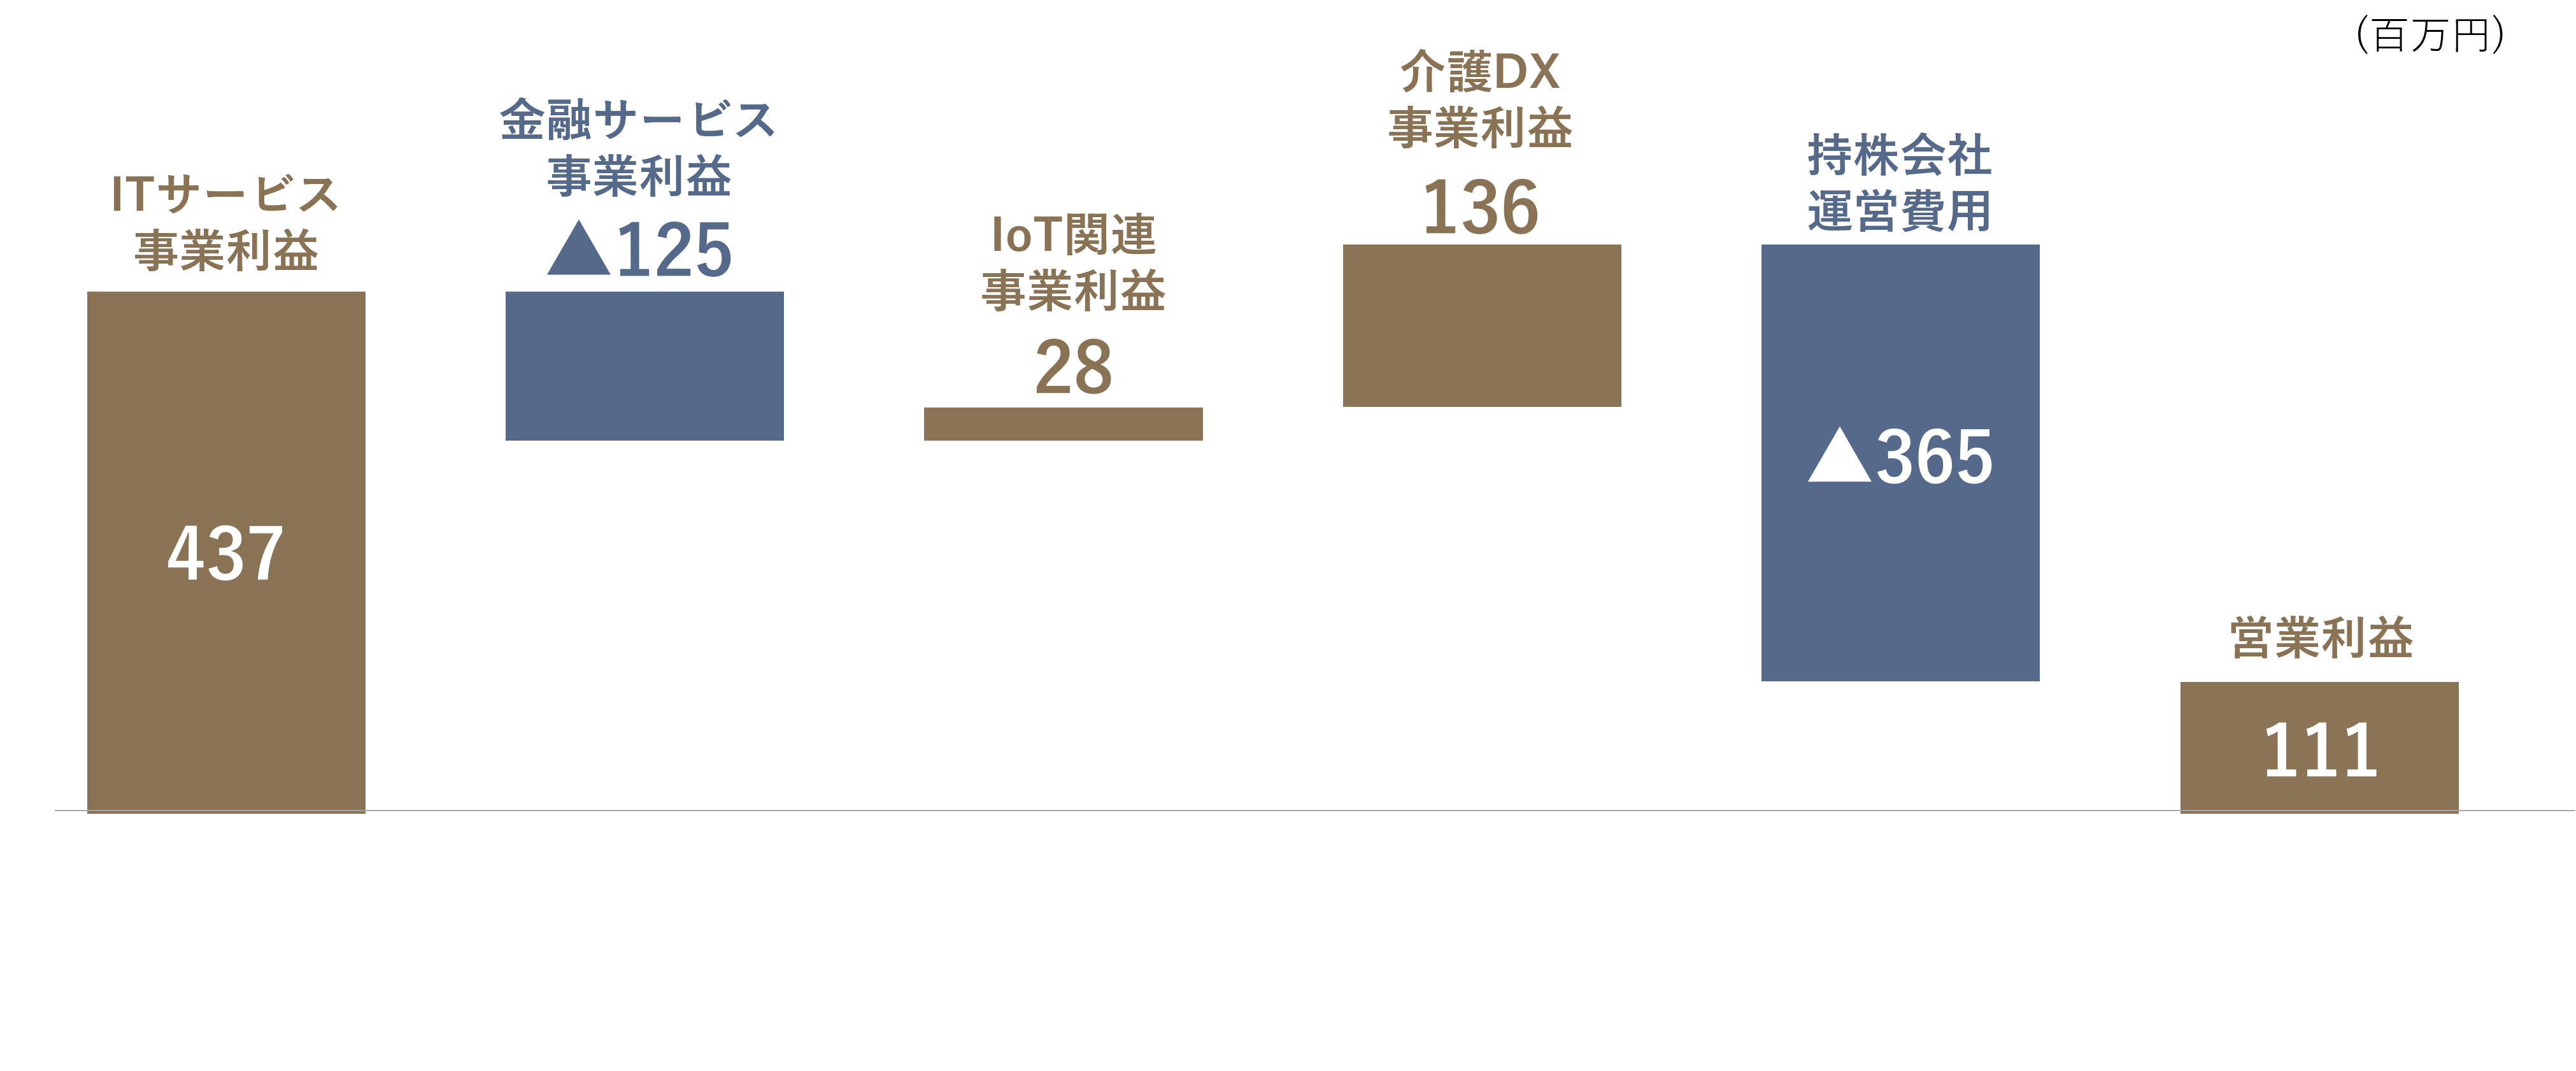
セグメント別の3Q累計利益を見ると、ITサービス事業が437百万円、IoT関連事業が28百万円、介護DX事業が136百万円。一方、金融サービス事業は125百万円の赤字となった。
特に大きかったのが、第3四半期から連結された介護DX事業だ。
ITサービス事業では技術者・ビジネスパートナー要員の確保難や既存プロジェクト縮小の影響があり、金融サービス事業でも暗号資産の売却損などが発生したものの、介護DX事業の利益寄与がこれらを吸収し、連結営業利益を押し上げた格好だ。
通期業績に対する進捗率
通期業績予想は据え置かれている。
項目 | 3Q累計 | 通期予想 | 進捗率 |
|---|---|---|---|
売上高 | 4,693百万円 | 6,166百万円 | 76.1% |
営業利益 | 111百万円 | 107百万円 | 104.3% |
経常利益 | ▲12百万円 | 107百万円 | ― |
親会社株主帰属純利益 | ▲126百万円 | 91百万円 | ― |
売上高の進捗率は76.1%と、おおむね四半期経過に沿った水準となっている。
一方、営業利益は3Q時点ですでに通期予想を上回り、進捗率は104.3%となった。
ただし、善光総研は自治体等の契約や検収が年度末の3月に集中することから、売上高・利益ともに第3四半期へ偏重する傾向がある。
そのため、第3四半期までの利益水準をそのまま第4四半期に当てはめることはできないものの、営業利益は3Q時点ですでに通期計画の104.3%まで進捗しており、通期計画に対しては一定の余裕を持った進捗といえる。
第4四半期の収益水準や営業外損益の動向を確認する必要はあるが、現時点では営業利益面で順調な進捗を示している。
増収増益を牽引した介護DX事業
今回の増収増益で、最も存在感を示したのが善光総研の介護DX事業だ。
2026年2月に子会社化し、第3四半期から2026年3~5月の3か月分を損益計算書に取り込んだ。売上高は449百万円、営業利益は136百万円となった。
単純計算では営業利益率30%を超えており、CAICA DIGITALグループにとって新たな利益源となっている。
ただし、前述した通り善光総研の業績には季節性がある。
自治体を主要顧客とするコンサルティング事業では、年度末に契約や検収が集中するため、第3四半期の収益が大きくなりやすい。今回の利益水準をそのまま年間ベースへ置き換えるのは適切ではなく、今後は年間を通じた収益力を見ていく必要がある。
一方で、中長期的な成長という観点では、同社が単なるコンサルティング会社ではないことに注目したい。
ストック収益を積み上げる「SCOP」
善光総研では、介護DXプラットフォーム「SCOP」を提供している。
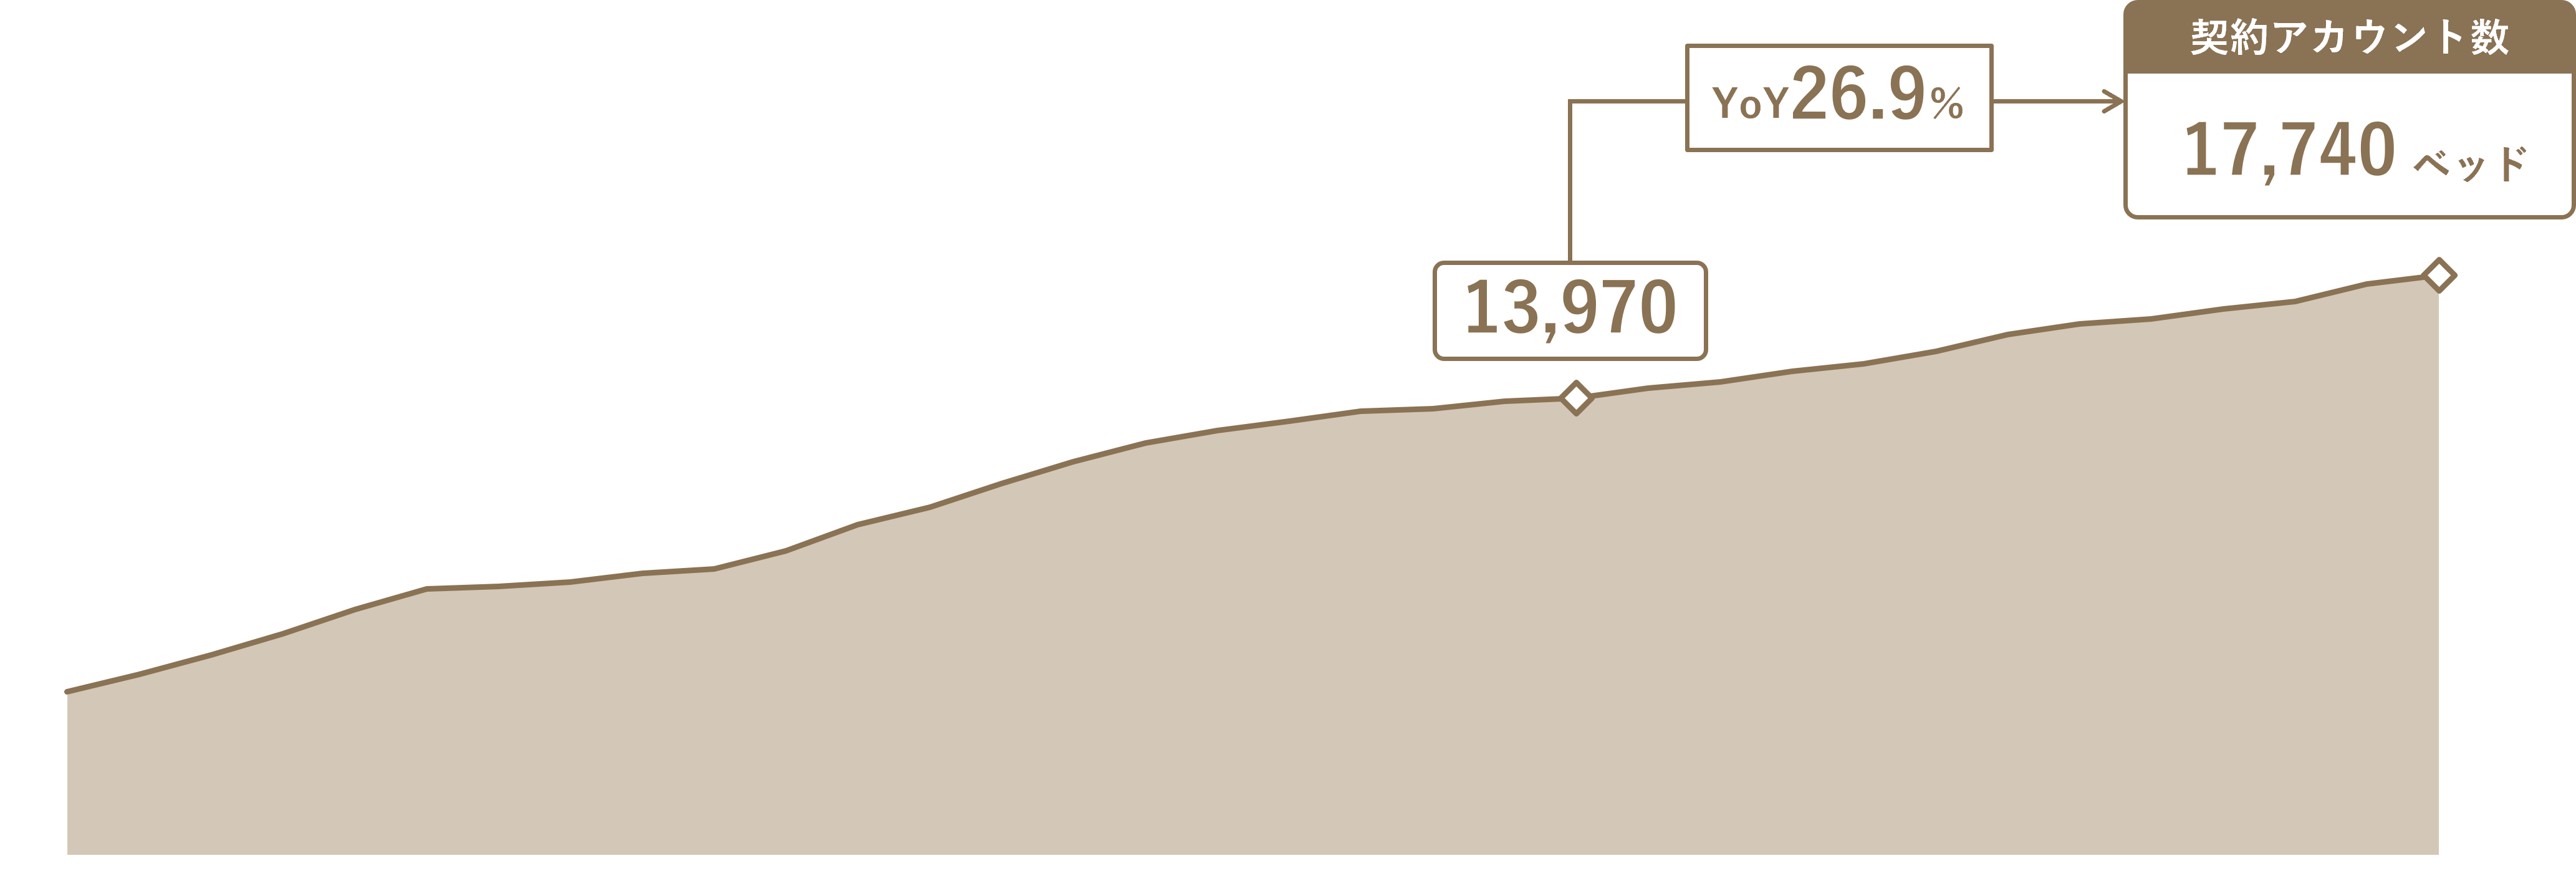
導入事業所数は約1,200事業所、契約アカウント数は2026年8月時点で17,740ベッドまで拡大。前年の13,970ベッドから26.9%増加した。
SCOPは継続利用によって収益が積み上がるストック型サービスである。
善光総研は全国28自治体・32地域、累計2,000事業所超への介護DX導入支援実績を持つほか、介護事業を運営する3,000法人超との接点を有している。
そのため、行政や介護事業者向けのコンサルティングを入口として顧客接点を広げ、その後SCOPの導入につなげることができれば、スポット型のコンサルティング収益からストック収益へ顧客を展開するモデルが構築できる。
CAICA DIGITALが善光総研を買収した意義を見るうえでも、今後のSCOPアカウント数の推移は注目したい指標となる。
ソリューション売上高比率は38%へ
CAICA DIGITALが現在進めている最も大きな経営テーマが、労働集約型からソリューション型への転換である。
従来のITサービス事業は、エンジニアの人数や稼働量によって売上高が左右される人月型のビジネスが中心だった。
これに対して同社は、DXソリューション、IoT、介護DXなど、人的稼働だけに依存しない事業の比率を高めている。
その結果、第3四半期単体の売上高に占めるソリューション型事業の割合は38%まで上昇した。
ただし、この38%という数字は中身まで見る必要がある。
第3四半期のソリューション売上高は、DXソリューション119百万円、IoT関連75百万円、介護DX449百万円で構成されている。
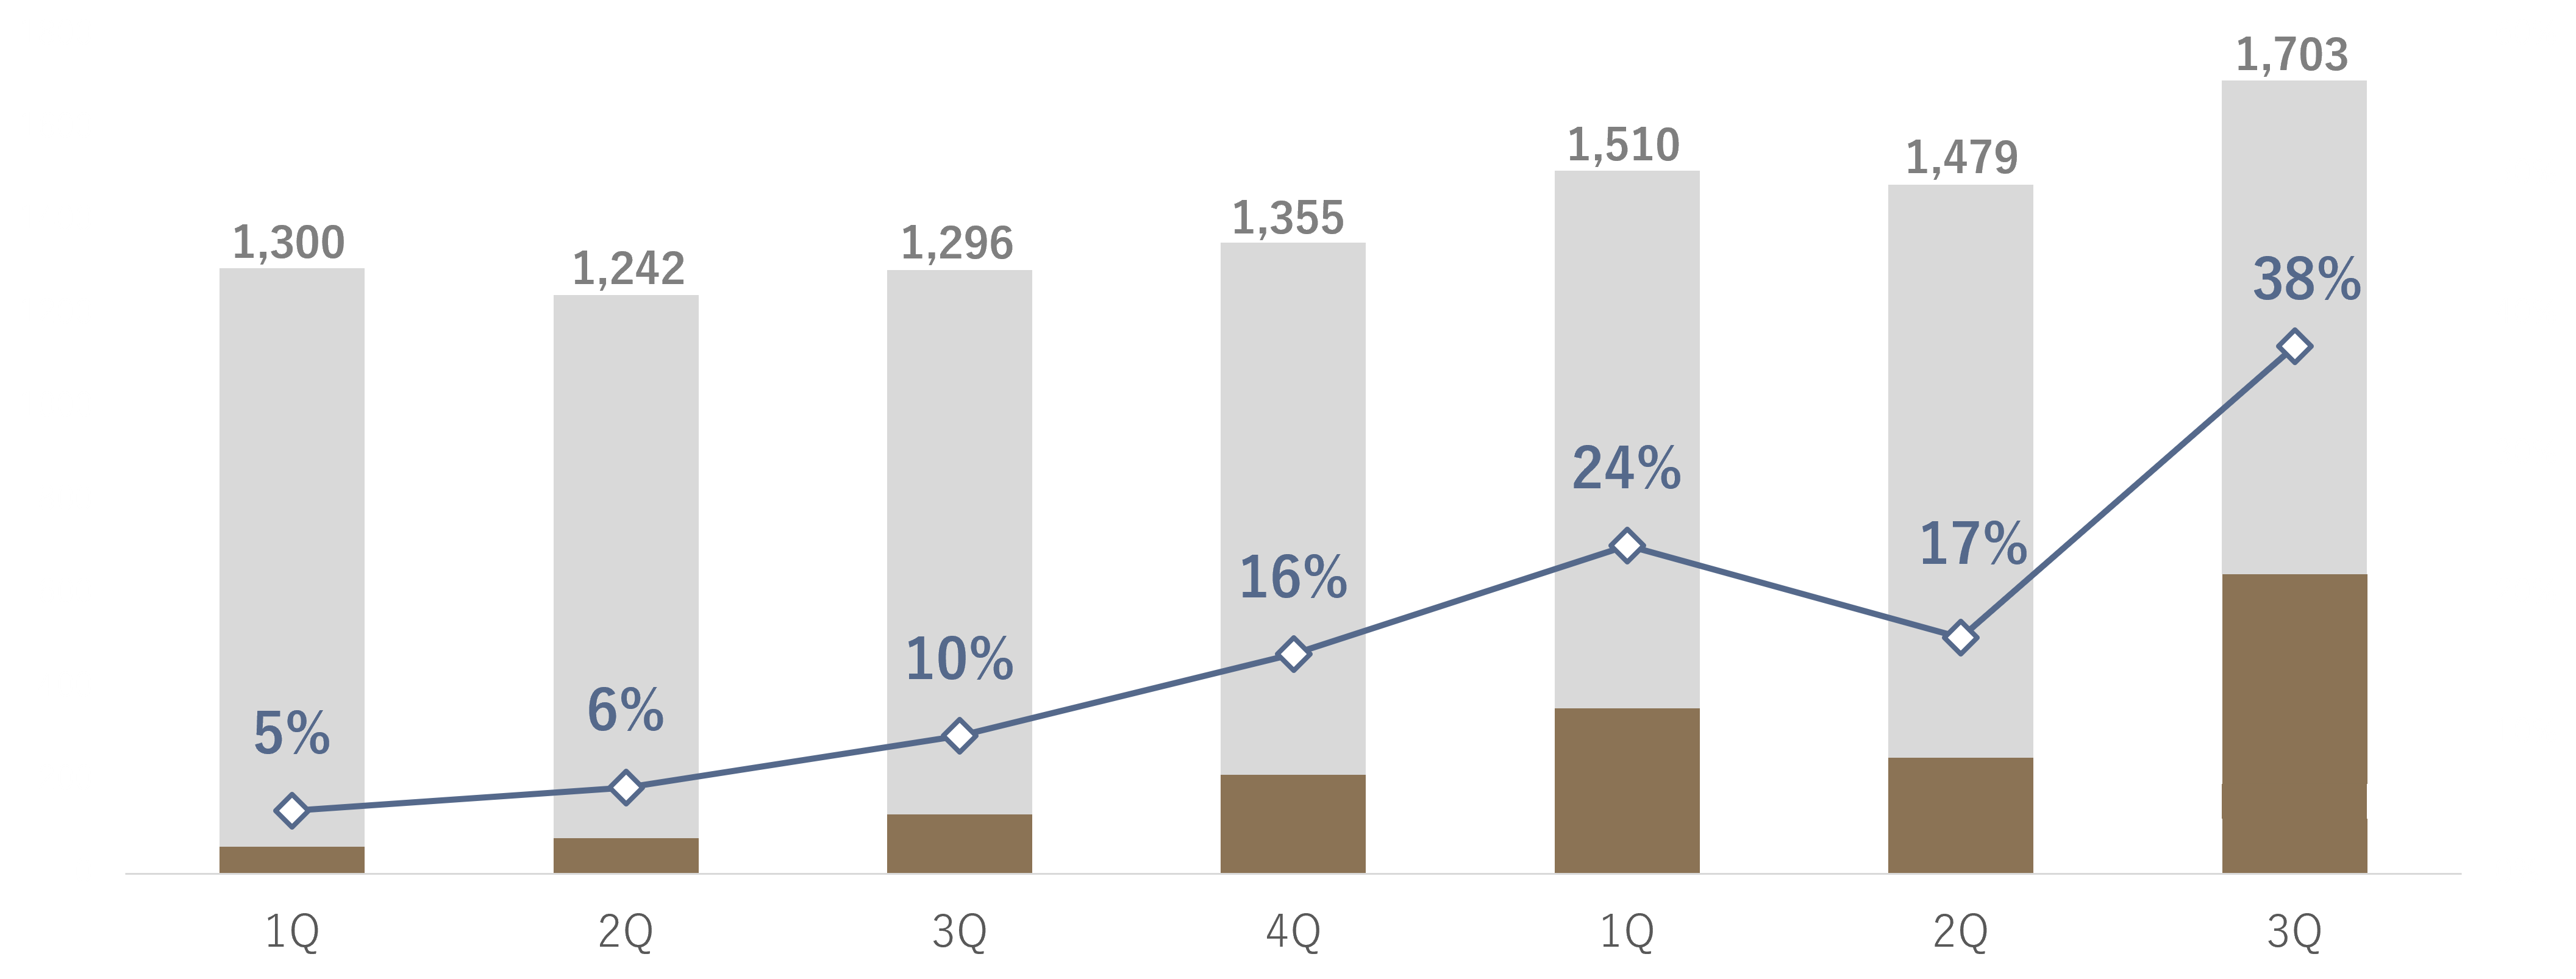
今回のソリューション比率上昇には、善光総研をはじめとするM&Aの効果が大きく寄与している。M&Aを通じてIoTや介護DXといった新たな収益基盤を獲得したことで、グループ全体の事業ポートフォリオは大きく変化している。
同時に、既存のITサービス事業でも、AI駆動型開発やセキュリティソリューションの展開、AI関連資格取得率75%までの人材育成など、高付加価値化に向けた取り組みを進めている。
M&Aによって獲得した新たな収益基盤と、既存ITサービスの高付加価値化を両輪としてソリューション型への転換を進めている点が、現在のCAICA DIGITALを見るうえで重要だ。
今後は、これらの事業や技術、顧客基盤を相互に活用し、グループシナジーを新たな売上高・利益へとつなげられるかが次の注目点となる。
ITサービス事業は「AI駆動型」への転換を進める
その意味で、既存ITサービス事業の動向は引き続き確認が必要だ。
第3四半期単体の売上高は前年同期比4.7%減の1,222百万円となった。
既存の暗号資産関連プロジェクト縮小のほか、大型SI案件の未受注などが影響している。
一方で、今後に向けた事業転換も進めている。
2026年4月には生成AIを活用する「AI駆動型開発」の提供を開始。さらにCOBOLを中心としたレガシーシステムのモダナイゼーションや、HCL AppScanによる脆弱性診断を組み合わせた「AI駆動型開発セキュリティサービス」へと展開領域を広げた。
社内でもITサービス事業に関わる社員のAI関連資格取得率は75%まで上昇している。
AIによって開発生産性が高まれば、人月を積み上げる従来型のSIモデルには変化が求められる。
同社が目指しているのは、単純にAIで開発コストを下げることではなく、AIを活用して生産性を高めつつ、その技術を高付加価値なソリューションとして販売することだろう。
現時点では新サービスの立ち上げが先行しており、今後はこれらが実際の売上高・利益としてどこまで表れてくるかを確認したい。
IoT×Web3はPoCから商用化フェーズへ
M&Aによるシナジーが具体化し始めている例の一つが、ネクスとの連携だ。
ネクスが持つIoT・通信技術と、CAICA DIGITALが持つブロックチェーン・Web3技術を組み合わせ、IoTデータを起点とした自動決済サービスの開発を進めている。
9月には、ステーブルコイン基盤とM2M基盤の統合を完了。これまでのPoCを終え、商用化フェーズへ移行した。
これは、CAICA DIGITALが持つブロックチェーン・Web3技術と、ネクスが持つIoT・通信技術を組み合わせたグループシナジーが、具体的なサービスとして形になり始めた事例といえる。
今後はモビリティ、製造業・プラント、スマートシティ・自治体などへの展開が想定されており、商用サービスとしてどのように案件獲得や収益貢献につながっていくかを注視したい。
M&A後の収益力を見る「調整後EBITDA」
今回から新たに開示された指標が「調整後EBITDA」である。
営業利益に減価償却費とのれん償却費を加えて算出し、3Q累計では199百万円。前年同期の69百万円から186.7%増加した。
善光総研のM&Aに伴って発生したのれんは、第3四半期末時点で2,232百万円。10年間の定額償却を予定しており、年間では229百万円程度の償却負担が発生する。
のれん償却は実際のキャッシュアウトを伴わないため、M&A後の事業そのものの収益力を見るうえでは、調整後EBITDAにも意味がある。
一方で、会計上は営業利益を押し下げる費用であることに変わりはない。
したがって今後は、営業利益と調整後EBITDAの双方を確認しながら、善光総研がのれん償却を十分に上回る利益を継続して生み出せるかを見ることが重要になる。
今後の注目点
今回の決算は、CAICA DIGITALが進めてきた事業構造の転換が、具体的な数字として表れ始めた決算だった。
売上高は前年同期比22.2%増、営業利益は同68.9%増となり、営業利益は3Q時点ですでに通期計画を上回った。
さらに、IoT関連事業や介護DX事業の連結寄与によって、ソリューション型事業の売上比率は38%まで上昇している。
M&Aによって獲得したIoT・介護DXという新たな収益基盤に加え、既存ITサービス事業でもAI駆動型開発やセキュリティ領域への展開が進んでおり、労働集約型からソリューション型への転換は着実に前進している。
また、ネクスとのIoT×Web3ではPoCを終えて商用化フェーズへ移行するなど、グループ各社の技術を組み合わせた取り組みも具体化し始めた。
次のステップは、こうしたM&Aによる連結効果や新たな事業基盤を、グループ横断のクロスセルや新サービスの拡大へつなげ、オーガニックな売上成長・利益成長へ発展させられるかである。
2026年10月期第3四半期は、CAICA DIGITALが掲げるソリューション型への事業転換について、その実効性が業績面でも見え始めた決算だったと評価できる。
はじめに
CAICA DIGITAL(2315)の2026年10月期第3四半期累計決算は、売上高4,693百万円(前年同期比22.2%増)、営業利益111百万円(同68.9%増)となった。
今期より連結に加わったIoT関連事業に加え、第3四半期から善光総合研究所(以下、善光総研)の介護DX事業が業績に寄与し、増収増益を牽引した。営業利益はすでに通期計画107百万円を上回っている。
今回の決算で特に注目したいのは、同社が進める「労働集約型からソリューション型への事業転換」だ。第3四半期にはソリューション売上高比率が38%まで上昇しており、M&Aで加わった事業と既存のIT技術をどこまで成長につなげられるかが、今後のポイントとなる。